
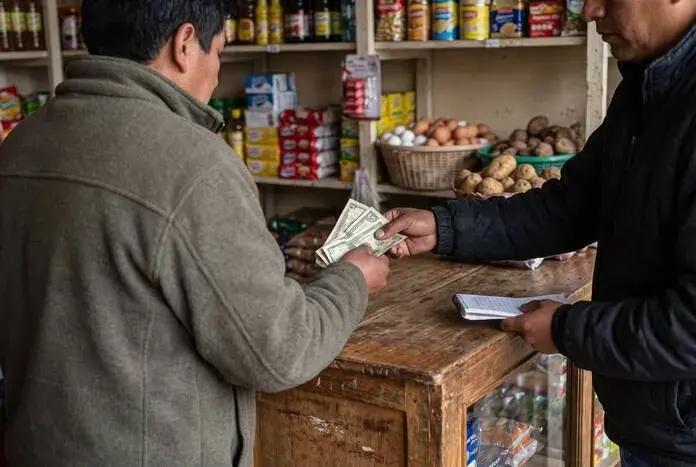
Quito. (Lindon Sanmartín Rodríguez).- Los microempresarios ecuatorianos que recurren al crédito informal pagarían aproximadamente USD 2.486 millones al año solo en intereses, según una estimación del estudio Del chulco al crédito productivo: una aproximación al sobrecosto de la exclusión financiera en la microempresa ecuatoriana, elaborado en octubre de 2026 por David Castellanos, economista y catedrático de la Universidad Andina Simón Bolívar.
El análisis estima que Ecuador cuenta con alrededor de 3,5 millones de microempresas y emprendimientos, registrados y no registrados. De ese universo, aproximadamente 1,6 millones estarían fuera del sistema financiero formal y más de 570.000 recurrirían al crédito informal.
Estas cifras corresponden a una estimación cuantitativa basada en información disponible, supuestos y cálculos agregados, cuyo objetivo es dimensionar la exposición de los pequeños negocios al chulco.
El costo del crédito informal para los microempresarios
El estudio identifica los elevados costos del financiamiento informal como un factor que reduce los recursos disponibles para mantener y desarrollar los negocios. Entre las causas de la exclusión financiera, el análisis señala las limitaciones que, según su planteamiento, generan los techos a las tasas de interés activas para la atención de segmentos considerados de mayor riesgo.
Como antecedente, una investigación previa sobre el chulco en Ecuador encontró que el 71,8 % de los préstamos analizados correspondía a montos inferiores a USD 500 y que el 41,3 % debía devolverse en un plazo de 30 días o menos. Además, seis de cada diez personas trabajaban diariamente para pagar al prestamista informal.
Estas condiciones pueden generar presión sobre el flujo de caja de los pequeños negocios, cuyos ingresos deben cubrir tanto las obligaciones financieras como la compra de mercadería, los gastos operativos y el capital de trabajo.
Tasas de interés elevadas y menor capacidad de inversión
Una investigación publicada en 2021 documentó tasas anualizadas de hasta el 1.238 % en los créditos informales analizados. El estudio reportó condiciones equivalentes a aproximadamente el 3,44 % diario y el 103 % mensual.
Para realizar su estimación económica, el análisis de 2026 utiliza como referencia una tasa anual del 120 %. Bajo este escenario, calcula que los intereses pagados por los microempresarios que recurren al chulco alcanzarían los USD 2.486 millones anuales.
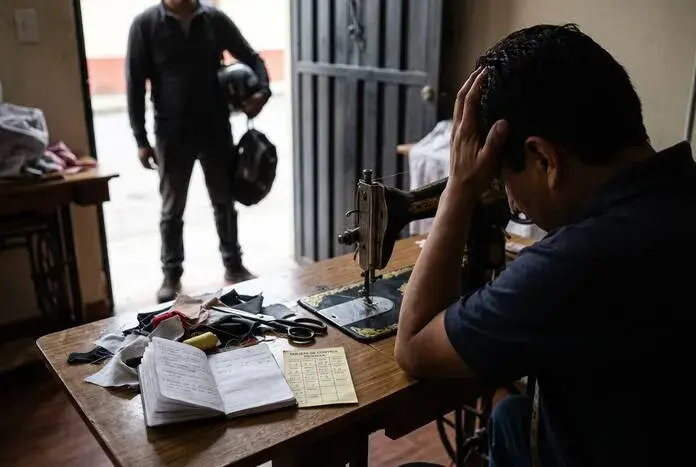
El monto estimado representa recursos que, en lugar de destinarse al pago de intereses, podrían utilizarse para adquirir productos, sostener las operaciones, contratar personal o ampliar los negocios. El alcance real de este efecto depende de las condiciones de financiamiento y de la situación económica de cada microempresa.
La importancia de las microempresas en la economía ecuatoriana
La dimensión del problema cobra relevancia por el peso de los pequeños negocios en la actividad económica nacional. Según el estudio, las ventas del sector microempresarial equivaldrían, en términos de escala, a entre el 42,4 % y el 58,1 % del consumo final de los hogares ecuatorianos.
En este contexto, el costo del crédito informal puede limitar la capacidad de los emprendimientos para reinvertir sus ingresos, incrementar su productividad y mantener sus actividades. El análisis advierte que la exclusión financiera puede profundizar la vulnerabilidad económica de quienes dependen de sus ingresos diarios.
Chulco, extorsión y economías ilegales
El estudio también examina los posibles vínculos entre el crédito informal y determinadas dinámicas delictivas. Según el análisis, pueden existir coincidencias territoriales y operativas entre algunas redes de préstamos ilegales y actividades como la extorsión, el cobro coercitivo y el lavado de activos.
Por otra parte, un informe del Observatorio Ecuatoriano de Crimen Organizado (OECO), publicado en septiembre de 2026, identifica un ciclo de revictimización en el que las personas afectadas por extorsiones pueden verse obligadas a recurrir a préstamos ilegales para sostener sus actividades económicas.
En determinadas zonas comerciales, especialmente en sectores informales, los propietarios de negocios pueden enfrentar simultáneamente el pago de extorsiones, conocidas como «vacunas», y obligaciones derivadas de préstamos ilegales. Esta combinación reduce los recursos disponibles para mantener sus establecimientos y aumenta su vulnerabilidad financiera.
Las posibles conexiones entre estas actividades deben analizarse a partir de la evidencia disponible, sin asumir que todos los prestamistas informales están vinculados con organizaciones criminales.
Ampliar el acceso al crédito formal, uno de los desafíos
Las conclusiones del estudio plantean la necesidad de abordar tanto las prácticas de crédito ilegal como las condiciones que dificultan el acceso de los microempresarios al financiamiento formal.
El desafío consiste en fortalecer las alternativas de crédito para pequeños negocios, mejorar su acceso a servicios financieros y combatir las prácticas de usura, extorsión y cobro coercitivo.
De acuerdo con el análisis, reducir la exclusión financiera podría contribuir a disminuir la presión económica que enfrentan los microempresarios y favorecer que una mayor proporción de sus ingresos permanezca en sus negocios.
La estimación de USD 2.486 millones anuales pone de relieve la dimensión económica que el estudio atribuye al chulco en Ecuador y plantea interrogantes sobre el acceso al crédito productivo, la sostenibilidad de los emprendimientos y la protección de los sectores económicamente vulnerables.


